Después de un accidente de auto en California, una de las preguntas más frecuentes es cuánto podría cubrir el seguro. No existe una cifra universal: el resultado depende de la póliza, los límites de cobertura, la responsabilidad, las lesiones, los daños y las circunstancias concretas del accidente. Para entender cómo presentar una reclamación, consulta nuestra guía sobre cómo reclamar al seguro después de un accidente en California; si la compañía rechaza o cuestiona el pago, revisa qué hacer ante una reclamación rechazada.
¿De qué depende el pago?
Para evaluar una reclamación conviene separar tres conceptos: los límites de la póliza, los daños que pueden acreditarse y las reglas de responsabilidad que correspondan al accidente. Revisar estos elementos ayuda a evitar la idea de que existe una tarifa fija por accidente.
- Límites de la póliza.
- Responsabilidad de cada conductor.
- Daños materiales demostrables.
- Gastos médicos y lesiones documentadas.
- Pérdida de ingresos cuando corresponda.
- Condiciones y exclusiones de la póliza.
No confundas límite de cobertura con indemnización garantizada
El límite máximo de una póliza no significa que una persona vaya a recibir automáticamente esa cantidad. La compensación depende de los daños acreditados, la responsabilidad y las coberturas aplicables.
¿Qué límites mínimos de seguro existen en California?
Desde el 1 de enero de 2025, las pólizas estándar de responsabilidad civil de automóviles en California deben cumplir límites mínimos de $30,000 por lesiones o muerte de una persona, $60,000 por lesiones o muerte de todas las personas en un mismo accidente y $15,000 por daños materiales. Estas cifras suelen expresarse como 30/60/15. Son límites mínimos de responsabilidad civil para daños que el conductor asegurado cause a otras personas; no representan una indemnización automática para quien sufrió el accidente ni garantizan que la póliza cubra todos los daños.
Por ejemplo, el límite de $30,000 por persona no significa que toda persona lesionada recibirá esa cantidad. La responsabilidad, las pérdidas acreditadas, el número de personas afectadas, los límites disponibles y las condiciones de la póliza influyen en la evaluación. Puedes comprobar los requisitos en el California DMV y comparar los límites en la información del Departamento de Seguros de California.
¿Cómo se calcula el pago por daños al vehículo?
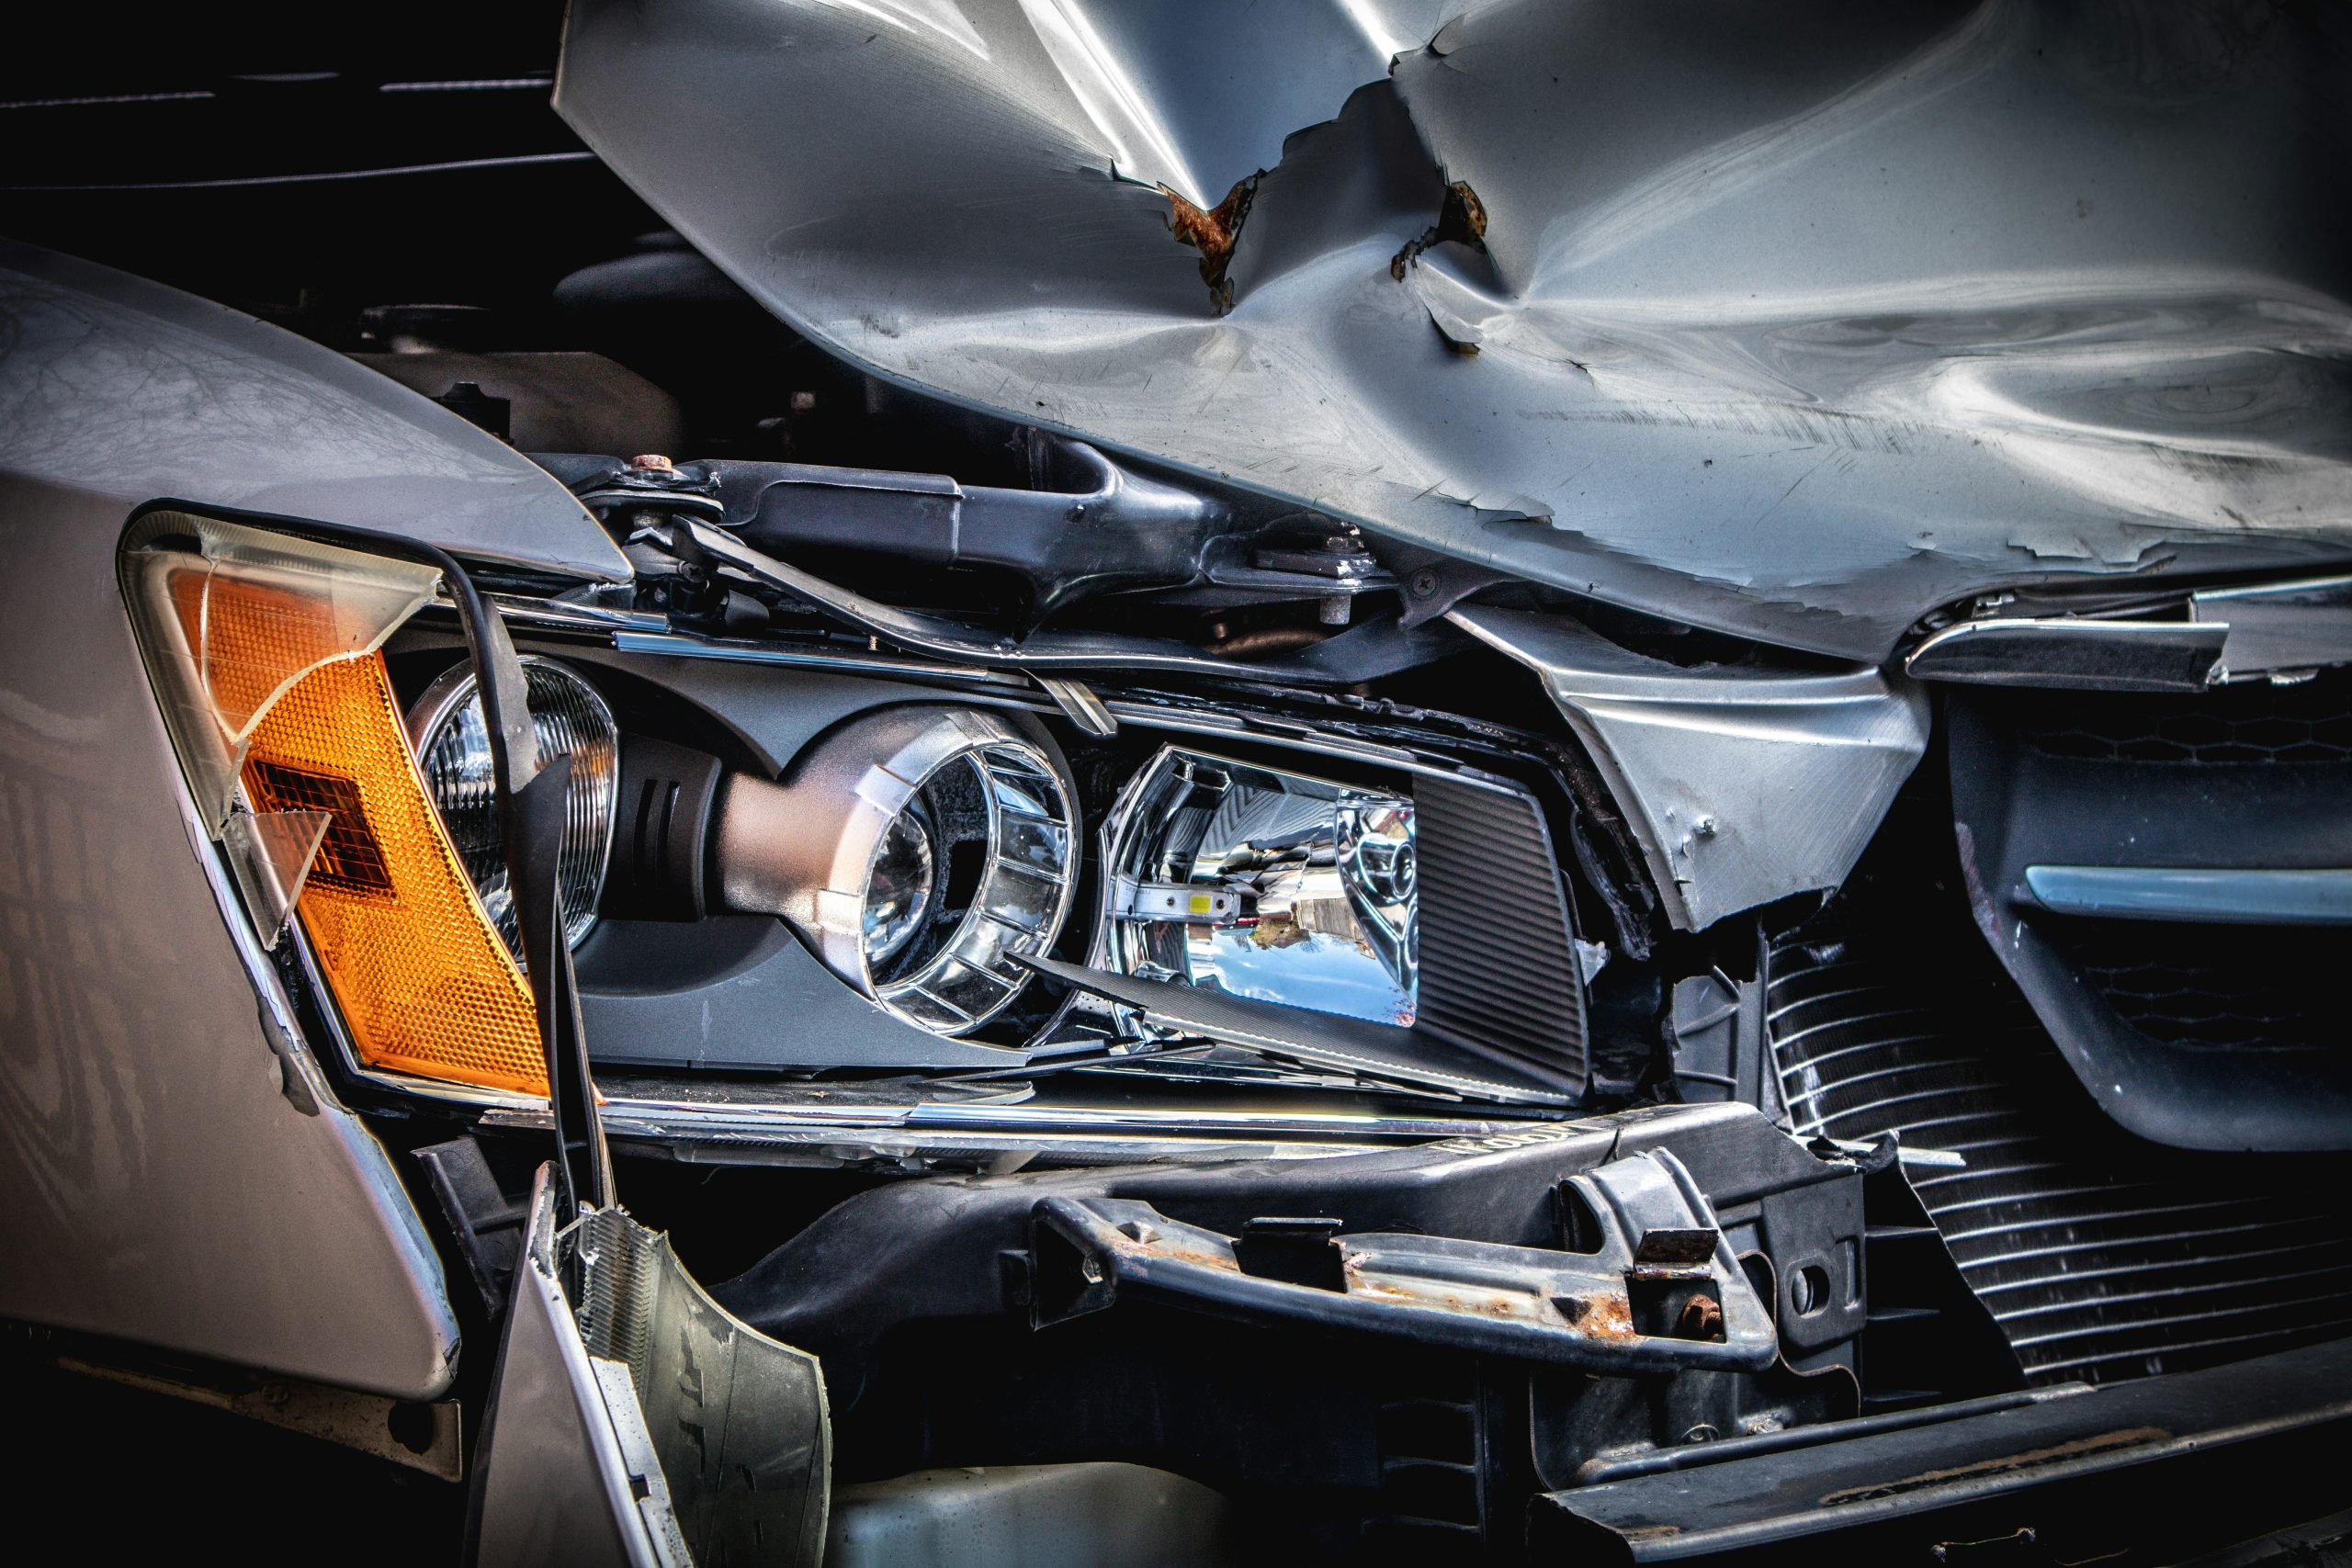
Depende de qué cobertura responda por el daño. En una reclamación por daños físicos bajo una póliza estándar, el Departamento de Seguros de California explica que, en general, la compañía paga el menor importe entre el costo necesario para reparar el vehículo y su valor real en efectivo (actual cash value o ACV), sujeto a los términos de la póliza. El ACV se relaciona con el valor justo de mercado del automóvil antes del accidente, no necesariamente con el precio que pagaste al comprarlo.
Si el vehículo se declara pérdida total, revisa cómo se calculó su valor, qué vehículos comparables se utilizaron, los impuestos y cargos aplicables y cualquier deducible. Solicita el desglose por escrito y aporta anuncios o tasaciones comparables si consideras que la valoración no refleja el mercado. La guía oficial “So You’ve Had an Accident, What’s Next?” explica estos criterios para consumidores.
¿Qué gastos pueden formar parte de una reclamación?
Según la cobertura, la responsabilidad y la documentación disponible, pueden evaluarse daños al automóvil, gastos médicos relacionados con las lesiones, pérdida de ingresos y otros perjuicios reconocibles. No todos se pagan bajo la misma cobertura: la responsabilidad civil del otro conductor, la cobertura de colisión, pagos médicos y otras protecciones tienen alcances y condiciones diferentes. Revisa la página de declaraciones de tu póliza para identificar límites, deducibles, exclusiones y quién está cubierto.
¿Qué hacer si la oferta parece insuficiente?
Pide a la aseguradora una explicación escrita de la valoración y de los conceptos incluidos o excluidos. Compara el presupuesto de reparación, el valor de mercado del vehículo y los documentos médicos o económicos pertinentes. Si hay diferencias, presenta pruebas concretas y conserva copias de cada comunicación. No firmes una liberación ni aceptes un acuerdo sin comprender qué reclamaciones quedarían cerradas. Si no logras resolver el desacuerdo, puedes consultar los recursos para consumidores del California Department of Insurance o buscar asesoría profesional independiente.
¿Qué documentos conviene conservar?
Guarda fotografías, informes, datos de la póliza, comunicaciones con aseguradoras, facturas, registros médicos y documentación relacionada con pérdidas económicas. Una documentación ordenada puede facilitar la evaluación de la reclamación. También puedes consultar la información del Departamento de Seguros de California sobre seguros de automóvil para conocer recursos oficiales y orientación para consumidores.
También te puede interesar
- Qué hacer después de un accidente de auto en California
- Cómo reclamar al seguro después de un accidente
- Qué hacer si la aseguradora rechaza una reclamación
- Cuánto tiempo tengo para reclamar
- Formulario SR-1 en California
Contenido informativo y educativo. No constituye asesoría legal. Las leyes, pólizas y circunstancias pueden cambiar; consulta fuentes oficiales y profesionales cualificados para tu caso.
Deja una respuesta