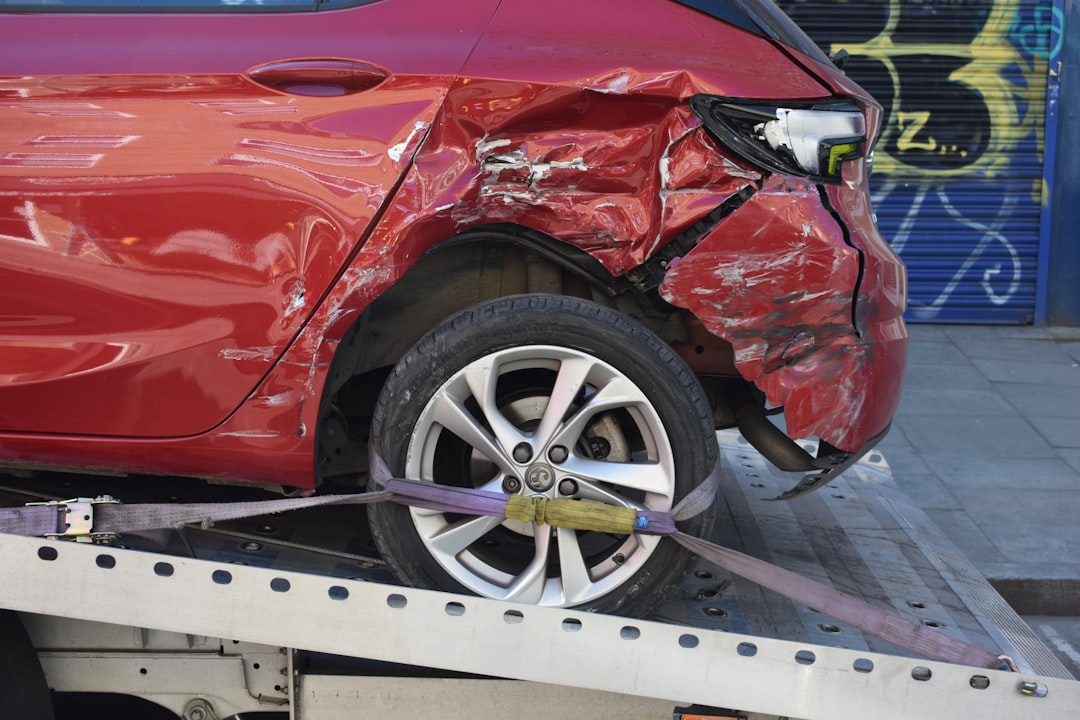
Si otro conductor provoca un accidente en California y no tiene seguro, todavía puede haber opciones para gestionar las lesiones y los daños. Lo primero es documentar el accidente, buscar atención médica cuando corresponda y revisar qué coberturas existen en tu propia póliza.
Importante: esta guía es informativa y no constituye asesoría legal ni determina quién tiene responsabilidad en un caso concreto.
La guía oficial del Departamento de Seguros de California explica que la cobertura de conductor no asegurado o con seguro insuficiente puede ser relevante según la póliza y las circunstancias. Revisa las condiciones y límites de tu cobertura, conserva pruebas y consulta con tu aseguradora. Para ordenar los pasos generales, consulta también nuestra guía tras un accidente de auto en Estados Unidos.
¿Qué significa que el otro conductor no tenga seguro?
California exige responsabilidad financiera para quienes conducen vehículos. Sin embargo, puede ocurrir que un conductor no tenga una póliza válida o no tenga suficiente cobertura. En esos casos, la cobertura de conductor no asegurado o con seguro insuficiente puede ser relevante, dependiendo de la póliza y de las circunstancias.
1. Documenta el accidente
Si es seguro hacerlo, conserva fotografías, datos de los vehículos y conductores, información de testigos y cualquier reporte disponible. El Departamento de Seguros de California recomienda conservar documentación relacionada con el accidente y la reclamación.
2. Busca atención médica si tienes síntomas
Algunas lesiones pueden no ser evidentes inmediatamente. Si tienes dolor, mareos, limitación de movimiento u otros síntomas, busca atención médica adecuada y conserva los documentos relacionados con la atención recibida.
3. Comprueba tu propia póliza
El Departamento de Seguros de California explica que la cobertura de conductor no asegurado o con seguro insuficiente puede cubrir determinados daños cuando el otro conductor no tiene seguro o no tiene límites suficientes. La cobertura exacta depende de la póliza.
Conductor no asegurado
La cobertura UMBI puede cubrir lesiones tuyas y de determinadas personas que viajaban en tu vehículo cuando un conductor no asegurado es responsable, conforme a los términos de la póliza.
Conductor con seguro insuficiente
La cobertura UIM puede ser relevante cuando el conductor responsable tiene seguro, pero sus límites no son suficientes para cubrir determinados daños.
Daños al vehículo
La cobertura UMPD (Uninsured Motorist Property Damage) puede ayudar a pagar daños al vehículo cuando el conductor no asegurado es identificado y resulta responsable. El Departamento de Seguros de California indica un límite de hasta US$3.500. Si tienes cobertura de colisión, esta también puede ser una vía para reparar tu automóvil, aunque se aplicarán los términos y el deducible de tu póliza. La UMBI y la UIM se refieren a lesiones corporales; no deben confundirse con la cobertura para reparar el vehículo. Revisa los límites, deducibles y condiciones antes de asumir que un gasto será reembolsado.
En algunos casos, una póliza puede incluir una exención del deducible de colisión (Collision Deductible Waiver) cuando el vehículo asegurado resulta dañado por un conductor no asegurado responsable. Pregunta a tu aseguradora si tienes esta protección y qué requisitos exige.
4. Notifica a tu aseguradora y abre la reclamación
Comunica el accidente a tu aseguradora cuanto antes, aunque el otro conductor no tenga póliza. Solicita un número de reclamación y pregunta qué cobertura se está evaluando: UMBI, UIM, UMPD, colisión o pagos médicos. Pide una lista de los documentos que necesitan y las fechas límite aplicables. Conserva una copia de la póliza y de la página de declaraciones, fotografías, datos del conductor y testigos, informe policial, presupuestos de reparación, informes médicos y comprobantes de gastos o salarios perdidos. Lleva un registro de llamadas, correos, nombres y fechas.
La compañía puede investigar el accidente y pedir declaraciones o documentación. Responde con información precisa, no especules sobre hechos que no recuerdes y pide por escrito que expliquen cualquier cobertura denegada. La guía del Departamento de Seguros de California sobre qué hacer tras un accidente describe el proceso de reclamación y la documentación que puede solicitarse.
5. No asumas que el conductor sin seguro significa que no tienes opciones
La ausencia de seguro del otro conductor no significa automáticamente que no exista ninguna vía para gestionar una reclamación. Tu propia cobertura, la evidencia disponible y las circunstancias del accidente pueden ser relevantes.
Cómo evaluar tus opciones de cobertura y reclamación
Si buscas qué hacer tras un accidente por un conductor sin seguro en California, revisa primero tu póliza y determina si tienes cobertura de motorista no asegurado o con seguro insuficiente. Conserva pruebas del accidente y comunica el siniestro a tu aseguradora.El proceso depende de los hechos y de la póliza aplicable; no asumas que una cobertura concreta pagará automáticamente.
¿Cuándo conviene buscar asesoramiento legal?
Puede ser razonable consultar con un abogado si existen lesiones importantes, una disputa sobre quién tuvo la culpa, una reclamación compleja, pérdidas económicas relevantes o desacuerdos con la aseguradora. Un abogado puede evaluar los hechos concretos y la legislación aplicable.
Preguntas frecuentes
¿La cobertura de conductor no asegurado es automática?
No debe asumirse. El Departamento de Seguros de California indica que esta cobertura debe ofrecerse, pero el asegurado puede rechazarla mediante una renuncia. Revisa tu póliza.
¿Qué pasa si el conductor se da a la fuga?
Un accidente con fuga puede presentar cuestiones adicionales. La cobertura disponible dependerá de tu póliza y de las circunstancias. Documenta lo ocurrido y comunícate con las autoridades y tu aseguradora cuando corresponda.
¿Puedo reclamar aunque el otro conductor no tenga seguro?
Puede existir una reclamación bajo tu propia cobertura, dependiendo de la póliza, los hechos y la legislación aplicable. No es posible determinar el resultado de un caso individual únicamente con esta información.
Empieza por la guía paso a paso sobre qué hacer después de un accidente. Para lesiones, consulta qué hacer si hubo lesiones. Si necesitas reclamar al seguro, revisa cómo reclamar al seguro. También puedes consultar qué hacer si la aseguradora rechaza tu reclamación, cuánto puede pagar el seguro y los plazos para reclamar.
Revisa tu propia póliza: algunas coberturas, como la protección para conductores sin seguro o con seguro insuficiente, pueden ser relevantes según las condiciones contratadas y las circunstancias del choque. No todas las pólizas incluyen las mismas protecciones ni cubren automáticamente todos los gastos. Pide a la aseguradora que explique por escrito qué cobertura aplica, los límites y cualquier motivo de rechazo.
También te puede interesar
- Qué hacer después de un accidente de auto en Estados Unidos: guía paso a paso
- Accidente de auto con lesiones en California: qué hacer y qué opciones existen
- Cómo reclamar al seguro después de un accidente de auto en California
Fuentes oficiales
- California Department of Insurance: Automobile Insurance.
- California Department of Insurance: Uninsured/Underinsured Motorist Coverage.
- California DMV: Financial Responsibility.
Contenido informativo. Revisión editorial: agosto de 2026.
Deja una respuesta