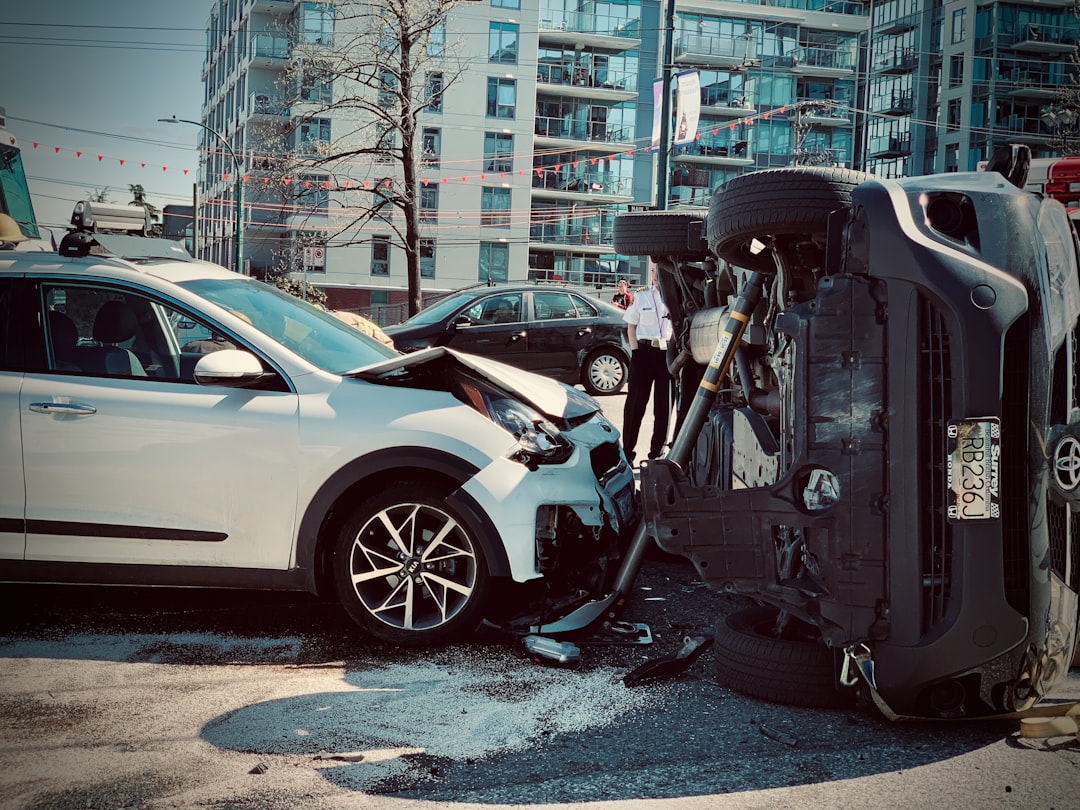
Después de un accidente de auto en California, presentar una reclamación al seguro puede ser uno de los pasos necesarios para gestionar los daños. El procedimiento depende de la póliza, las circunstancias del accidente, las lesiones y los daños. Esta guía explica el proceso de forma general y no sustituye asesoramiento jurídico ni la revisión de tu póliza.
Si necesitas una lista de acciones inmediatas, consulta también nuestra guía paso a paso sobre qué hacer después de un accidente de auto en California. Esta orientación general complementa, pero no reemplaza, las instrucciones específicas de tu póliza ni el asesoramiento legal que pueda requerir tu caso.
1. Notifica el accidente a tu aseguradora
El California Department of Insurance recomienda notificar inmediatamente el accidente a tu agente o compañía de seguros. Revisa tu póliza porque puede establecer requisitos específicos para comunicar una pérdida.
2. Reúne la documentación
Conserva fotografías, información de los conductores, datos del seguro, reporte policial si existe, facturas y registros médicos, presupuestos de reparación y comunicaciones relacionadas con el accidente. La documentación puede ser necesaria para respaldar la reclamación.
3. ¿Qué ocurre después de abrir el reclamo?
La aseguradora puede solicitar información detallada sobre el accidente y realizar una investigación. El Departamento de Seguros de California indica que la compañía puede contactar a conductores y testigos y solicitar documentación de las pérdidas. Guarda el número de reclamación, la fecha en que la notificaste, el nombre y los datos del ajustador asignado y una copia de cada documento enviado. Anota las llamadas y conversaciones importantes, y confirma por escrito los acuerdos o instrucciones relevantes.
4. Cómo tratar con el ajustador y revisar los daños
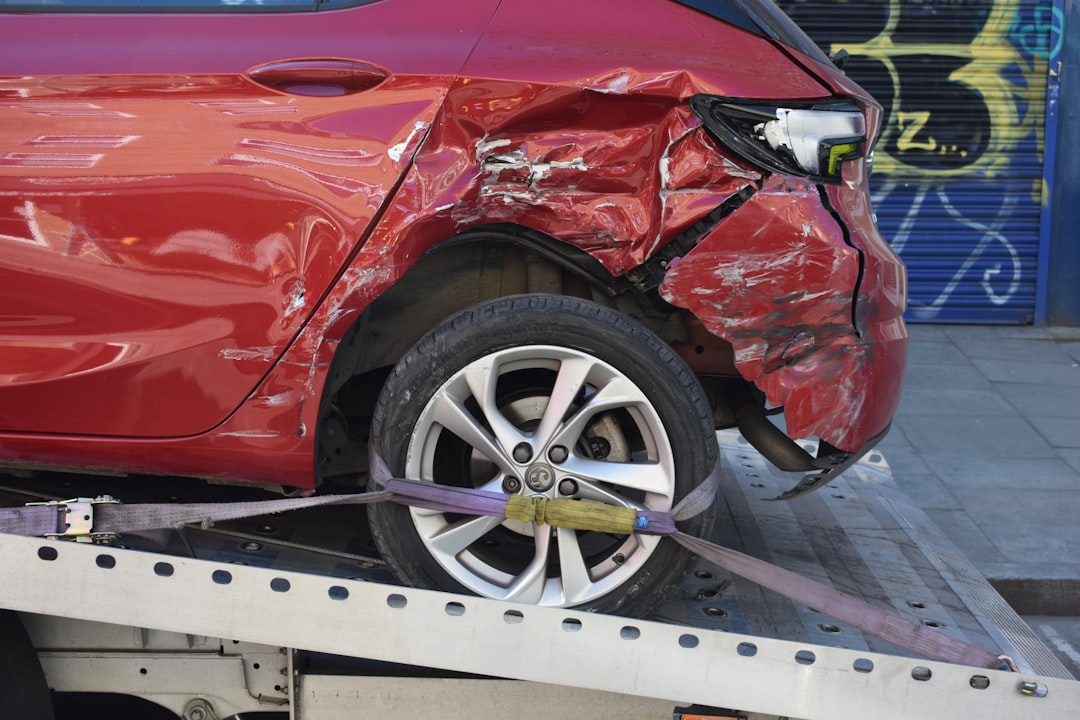
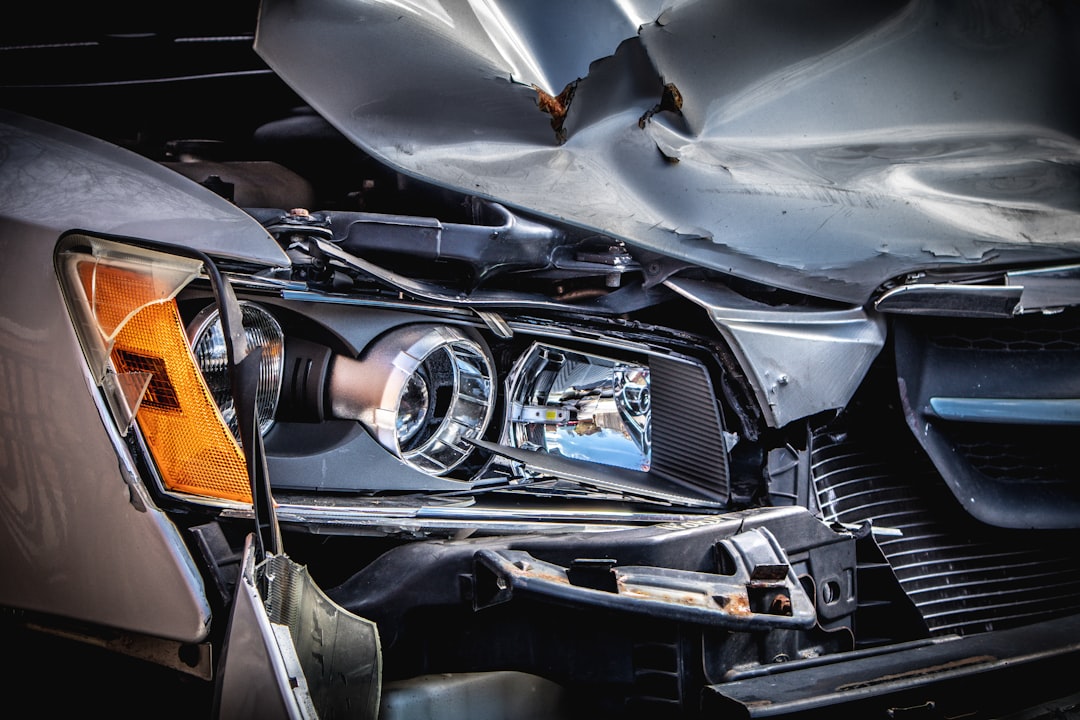
El ajustador o tasador puede inspeccionar el vehículo y preparar una estimación inicial de reparación. Compara el informe con los daños visibles y pide que te expliquen cualquier partida que no entiendas. Si el taller descubre daños adicionales durante la reparación, solicita que los documente con fotografías y que coordine la revisión complementaria con la aseguradora antes de asumir que esos costos serán cubiertos. Conserva presupuestos, facturas, recibos de remolque y almacenamiento, y consulta tu póliza sobre el taller, las autorizaciones y los gastos cubiertos.
Responde a las solicitudes razonables de información de la compañía y entrega datos exactos. Si te piden una declaración grabada, pregunta quién la solicita, para qué se utilizará y si es un requisito de tu propia póliza o de la reclamación de un tercero. No adivines ni especules sobre hechos que no recuerdes; puedes indicar que no lo sabes. No firmes documentos que no comprendas, especialmente acuerdos de liquidación o liberaciones de responsabilidad, sin revisar qué derechos o reclamaciones podrían quedar cerrados.
5. Revisa la cobertura de tu póliza
La cobertura aplicable depende de la póliza y de las circunstancias. Puede incluir coberturas relacionadas con daños al vehículo, gastos médicos o lesiones, así como cobertura para determinados accidentes con conductores sin seguro o con seguro insuficiente.
6. ¿Qué pasa con la oferta de la aseguradora?
Lee cuidadosamente cualquier propuesta de liquidación y solicita una explicación de los conceptos incluidos. No debes asumir que una cantidad concreta es adecuada para todos los casos: los daños, las lesiones, la cobertura y las circunstancias varían.
7. ¿Qué hacer si tienes problemas con la aseguradora?
Si consideras que existe una demora injustificada, dificultades para abrir el reclamo o problemas con el manejo de una reclamación, puedes comunicarte con el California Department of Insurance y solicitar asistencia. En términos generales, las normas de California exigen que la aseguradora acuse recibo de la reclamación, inicie la investigación y proporcione formularios e instrucciones dentro de un máximo de 15 días desde que recibe el aviso. Después de recibir la prueba de la reclamación, debe aceptar o rechazarla dentro de un máximo de 40 días; si necesita más tiempo, debe notificarlo por escrito y explicar el motivo conforme a las reglas aplicables. Estos plazos no significan que todo reclamo deba resolverse o pagarse en 40 días. Puedes consultar la guía oficial y presentar una solicitud de asistencia en el Departamento de Seguros de California.
8. ¿Cuándo puede ser útil un abogado?
California Courts señala que la asesoría legal puede ser especialmente importante cuando las lesiones son graves o duraderas, los daños son elevados, no está claro quién fue responsable o existen varias personas o empresas potencialmente responsables.
Preguntas frecuentes
¿Debo avisar a mi seguro aunque el accidente no haya sido mi culpa?
Debes revisar las condiciones de tu póliza y comunicar el accidente según los requisitos aplicables. El California Department of Insurance recomienda notificar inmediatamente el accidente a tu agente o compañía.
¿La reclamación al seguro es lo mismo que una demanda?
No. Una reclamación es un proceso con la compañía aseguradora; una demanda es un procedimiento judicial. Pueden estar relacionados, pero no son lo mismo.
¿Cuánto tiempo tengo para demandar por una lesión?
California Courts indica que generalmente hay 2 años desde la lesión para presentar una demanda por lesiones personales, aunque existen excepciones y reglas diferentes para determinadas situaciones.
Como guía general, revisa qué hacer después de un accidente de auto en Estados Unidos. Para problemas con la aseguradora, consulta qué hacer si rechaza una reclamación. Si quieres conocer factores que afectan el pago, revisa cuánto puede pagar el seguro. También puedes consultar accidentes con lesiones, accidentes con conductores sin seguro y plazos para reclamar.
También te puede interesar
- Qué hacer después de un accidente de auto en Estados Unidos: guía paso a paso
- Qué hacer si la aseguradora rechaza una reclamación después de un accidente en California
- ¿Cuánto puede pagar el seguro después de un accidente de auto en California?
Conclusión
Después de un accidente, notifica el siniestro, conserva pruebas, revisa tu póliza y mantén un registro de las comunicaciones. Si existen lesiones importantes, daños elevados o una disputa sobre responsabilidad o cobertura, considera obtener asesoramiento profesional.
Contenido informativo y educativo. No constituye asesoramiento jurídico. Las leyes, pólizas y circunstancias de cada caso pueden cambiar.
Deja una respuesta